Pour savoir si des travaux de plomberie sont à 10 ou 20 % de TVA, posez trois questions. Le local est-il à usage d’habitation et achevé depuis plus de deux ans ? Les travaux améliorent-ils, transforment-ils, aménagent-ils ou entretiennent-ils l’existant, sans produire du neuf ? Le client le certifie-t-il sur le devis ou la facture ? Trois oui : 10 %, voire 5,5 % pour une rénovation énergétique, sauf les exceptions détaillées plus bas, comme la pose d’une chaudière gaz. Un seul non : 20 %.
Ce guide reprend les règles des impôts (BOFIP, mis à jour le 9 septembre 2026, et la page impots.gouv.fr des professionnels sur les travaux dans les logements) pour les cas qu’un plombier-chauffagiste rencontre : dépannage, salle de bain, chaudière, pompe à chaleur, sous-traitance. Pour calculer les montants d’un devis, la calculatrice TVA bâtiment fait le compte ligne par ligne.
Les trois taux de TVA des travaux
| Taux | Pour quels travaux | Texte |
|---|---|---|
| 20 % | Construction neuve, travaux qui produisent du neuf, locaux non affectés à l’habitation, équipements exclus des taux réduits | CGI, article 278 |
| 10 % | Amélioration, transformation, aménagement et entretien d’un logement achevé depuis plus de deux ans | CGI, article 279-0 bis |
| 5,5 % | Rénovation énergétique d’un logement achevé depuis plus de deux ans, et travaux induits qui lui sont liés | CGI, article 278-0 bis A |
Le taux dépend des locaux et de la nature des travaux, pas du statut du client : un propriétaire occupant, un locataire, un bailleur, une SCI ou un syndicat de copropriétaires bénéficient du même régime pour les mêmes travaux dans un logement.
Comment savoir si vos travaux sont à 10 ou 20 %
1. Le local. Il est à usage d’habitation à l’issue des travaux, résidence principale ou secondaire, et achevé depuis plus de deux ans. Une boutique, un bureau ou un atelier restent à 20 %.
2. La nature des travaux. Ils améliorent, transforment, aménagent ou entretiennent l’existant. Ils sortent du taux réduit, pour leur totalité, quand ils produisent un immeuble neuf, c’est-à-dire quand, sur une période de deux ans, ils :
- surélèvent le bâtiment ou y ajoutent une construction ;
- remettent à neuf plus de la moitié du gros œuvre ;
- remettent à neuf plus des deux tiers de chacun des six éléments de second œuvre à la fois : planchers non porteurs, huisseries extérieures, cloisons intérieures, installations sanitaires et de plomberie, installations électriques et système de chauffage ;
- augmentent la surface de plancher de plus de 10 %.
3. La certification du client. Il certifie sur le devis ou la facture que ces conditions sont remplies. Sans elle, le taux normal s’applique (voir plus bas).
Pour un plombier, la plupart des interventions chez un particulier en logement ancien passent ces trois étapes : dépannage, remplacement d’un sanitaire ou d’un chauffe-eau, rénovation d’une salle de bain, entretien d’une chaudière.
Quand appliquer la TVA à 5,5 %
Le taux de 5,5 % vise les travaux d’amélioration de la qualité énergétique d’un logement achevé depuis plus de deux ans, ainsi que les travaux induits qui leur sont indissociablement liés (BOFIP BOI-TVA-LIQ-30-20-95). Pour un plombier-chauffagiste, il s’agit surtout :
- des équipements de chauffage ou de production d’eau chaude utilisant une énergie renouvelable, comme une pompe à chaleur air-eau ou géothermique, ou un chauffe-eau solaire ;
- d’une pompe à chaleur air-air qui respecte les critères de l’arrêté du 13 juillet 2026 : jusqu’à 12 kW, classe A++ en mono-split ou A+ en multi-split (service-public.fr, 22 juillet 2026) ;
- du calorifugeage de l’installation de chauffage ou d’eau chaude ;
- des appareils de régulation et de programmation du chauffage.
Les équipements doivent respecter les critères techniques des articles 30-0 D à 30-0 D nonies de l’annexe IV du CGI. La certification du client ne porte pas sur ces critères : l’entreprise, redevable de la TVA, les vérifie.
Chaudière gaz ou fioul : 20 % à la pose, 10 % à l’entretien
Depuis le 1er mars 2025, la fourniture et l’installation d’une chaudière pouvant utiliser un combustible fossile relèvent du taux normal de 20 %, y compris dans un logement de plus de deux ans et y compris une chaudière à condensation. C’est aussi le cas d’une pompe à chaleur hybride dont l’appoint est une chaudière gaz ou fioul (impots.gouv.fr, BOFIP BOI-TVA-LIQ-30-20-90-20 et, pour l’hybride, BOI-TVA-LIQ-30-20-95).
L’entretien, la réparation et la mise aux normes de ces chaudières restent au taux réduit de 10 % dans un logement de plus de deux ans.
Attestation TVA à 10 % : ce qui la remplace
Depuis la loi de finances pour 2025, l’attestation normale ou simplifiée n’est plus requise : le client certifie par une mention sur le devis ou la facture que les travaux remplissent les conditions du taux réduit (impots.gouv.fr).
- Ce qu’il certifie : le logement est à usage d’habitation à l’issue des travaux et achevé depuis plus de deux ans, et les travaux, sur deux ans au plus, ne produisent pas un immeuble neuf. Pour le taux de 5,5 %, il certifie aussi qu’il s’agit de travaux de rénovation énergétique.
- Les modèles de mention, pour le devis et pour la facture, sont publiés au BOFIP sous la référence BOI-LETTRE-000280.
- Les anciens formulaires 1300-SD et 1301-SD restent admis s’ils contiennent tous les éléments demandés.
- Petits travaux : pour une réparation ou un entretien de moins de 1 000 € TTC, la mention n’est pas exigée. Le devis ou la facture indique alors le nom et l’adresse du client et de l’immeuble, la nature des travaux et que l’immeuble est achevé depuis plus de deux ans.
- Conservation : le client garde le document jusqu’au 31 décembre de la cinquième année qui suit la facturation ; l’entreprise le garde avec sa comptabilité.
Sans certification, avec des informations incomplètes, ou si l’entreprise n’a pas conservé le document, le taux normal s’applique à l’ensemble des prestations. Si des mentions inexactes du client ont conduit à un taux réduit à tort, il est solidairement tenu du complément de taxe (BOFIP BOI-TVA-LIQ-30-20-90-40).
Ce qui reste à 20 % dans un logement ancien
- La pose d’une chaudière gaz ou fioul, vue plus haut.
- La fourniture d’une climatisation ou d’une pompe à chaleur air-air qui ne respecte pas les critères du 5,5 %. Leur pose, elle, reste au taux réduit.
- La fourniture de certains gros équipements : dans un immeuble collectif, la chaudière, la cuve à fioul, la citerne à gaz ou la pompe à chaleur collectives ; un ascenseur, sauf s’il est spécialement conçu pour les personnes handicapées ; une cabine de hammam ou de sauna prête à poser. Leur pose reste au taux réduit.
- Le matériel acheté par le client lui-même : il le paie à son vendeur, au taux normal. Seule la main-d’œuvre de pose facturée par l’artisan peut bénéficier du taux réduit.
- Des frais de déplacement facturés seuls, sans travaux. Compris dans une prestation éligible, ils suivent son taux.
- L’aménagement et l’entretien des espaces verts.
TVA plomberie : les cas pratiques du plombier-chauffagiste
| Situation, dans un logement achevé depuis plus de deux ans | Taux |
|---|---|
| Recherche et réparation d’une fuite | 10 % |
| Remplacement d’un WC, d’un lavabo ou d’un chauffe-eau électrique | 10 % |
| Rénovation complète d’une salle de bain | 10 %, sauf si les travaux produisent du neuf |
| Entretien annuel d’une chaudière gaz ou fioul | 10 % |
| Remplacement d’une chaudière gaz par une chaudière gaz à condensation | 20 % |
| Pose d’une pompe à chaleur air-eau qui respecte les critères techniques | 5,5 % |
| Pose d’une pompe à chaleur air-air qui respecte les critères du 5,5 % | 5,5 % |
| Climatisation hors critères du 5,5 % | 20 % sur l’appareil, 10 % sur la pose |
| Pose d’un mitigeur acheté par le client | 10 % sur la pose ; le client a payé le mitigeur à 20 % à son vendeur |
| Installation sanitaire dans une extension qui ajoute une construction | 20 % |
| Travaux dans un local commercial ou un bureau | 20 % |
Autoliquidation de la TVA en sous-traitance
Les travaux immobiliers sont des prestations de services au sens de la TVA. Quand vous les réalisez en sous-traitance, pour le compte d’une entreprise elle-même assujettie à la TVA, c’est elle qui déclare et paie la TVA : c’est l’autoliquidation (article 283, 2 nonies du CGI, BOFIP BOI-TVA-DECLA-10-10-20). Votre facture est établie hors taxe, sans TVA, et porte la mention « Autoliquidation ».
Le régime ne s’applique pas à vos interventions directes chez un particulier, qui n’est pas assujetti : vous lui facturez la TVA au taux qui correspond aux travaux.
Dans Ouvra
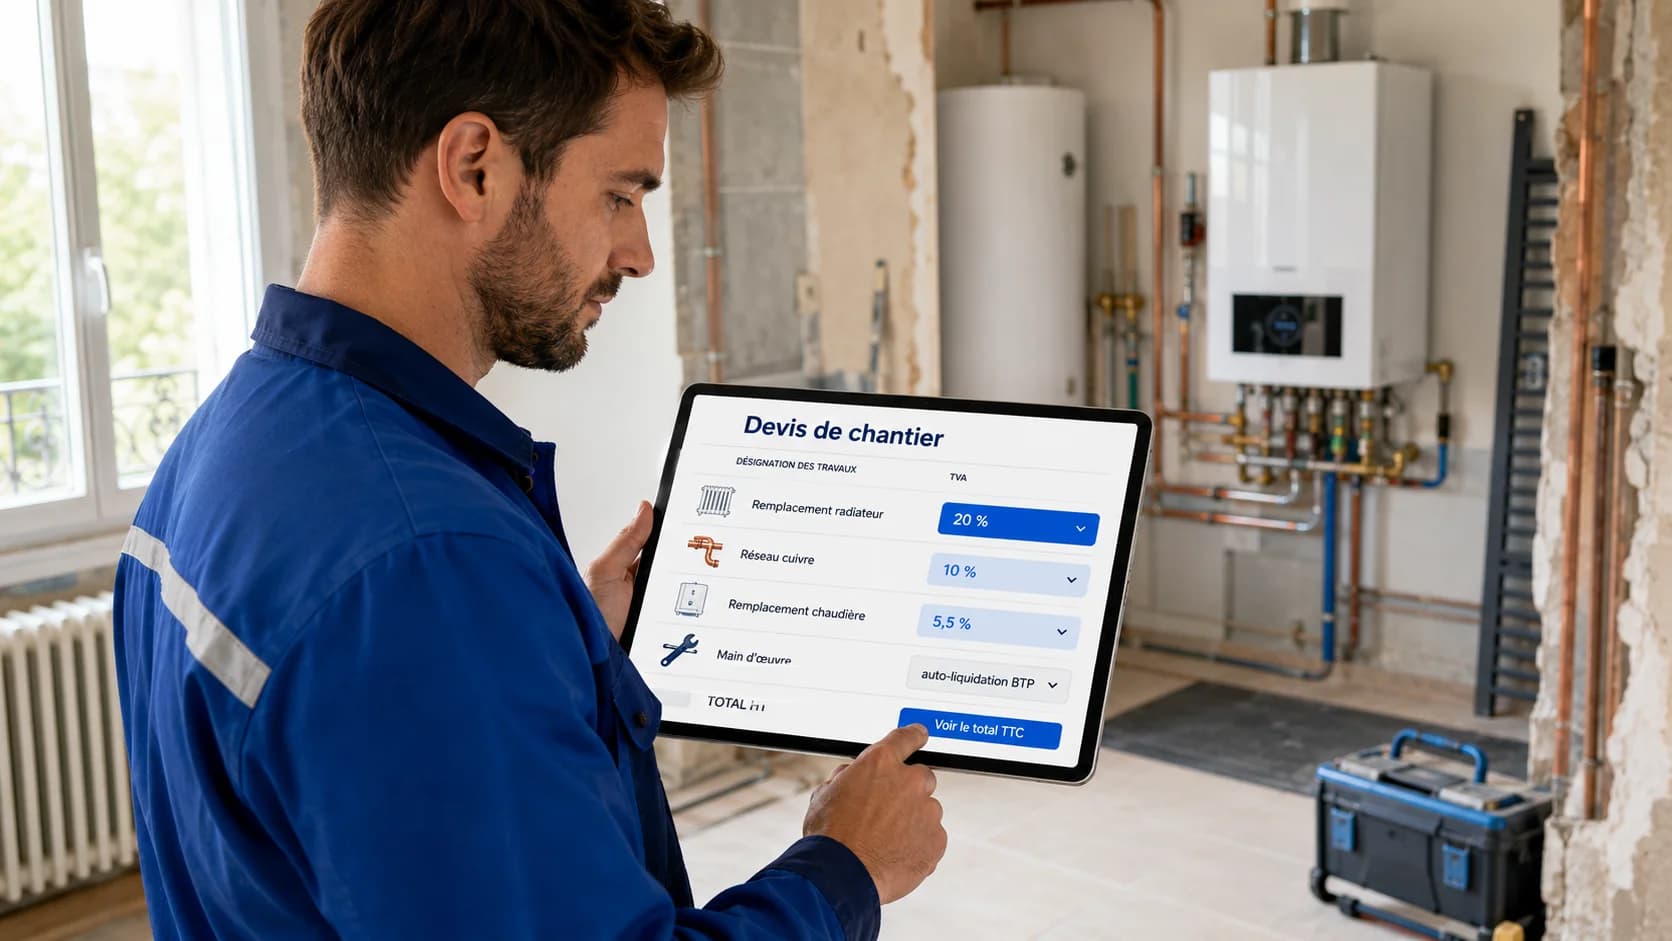
Le taux de TVA, 5,5 %, 10 % ou 20 %, se choisit ligne par ligne sur le devis et la facture, avec l’autoliquidation en sous-traitance et la mention de l’attestation de TVA. Voir le logiciel de devis pour plombier et, pour l’ensemble des obligations du métier, le logiciel plombier chauffagiste.
Questions fréquentes
Quels travaux sont concernés par la TVA à 10 % ?
Les travaux d’amélioration, de transformation, d’aménagement et d’entretien d’un logement achevé depuis plus de deux ans : dépannage, remplacement d’un sanitaire ou d’un chauffe-eau, rénovation d’une salle de bain, entretien d’une chaudière. Ils restent à 20 % s’ils produisent du neuf, par exemple une surélévation, une addition de construction ou plus de 10 % de surface de plancher en plus.
Quel taux de TVA pour remplacer une chaudière gaz ?
Depuis le 1er mars 2025, fournir et installer une chaudière pouvant utiliser du gaz ou du fioul relève du taux normal de 20 %, même dans un logement de plus de deux ans et même pour une chaudière à condensation. C’est aussi le cas d’une pompe à chaleur hybride avec appoint gaz ou fioul (BOFIP BOI-TVA-LIQ-30-20-95). L’entretien et la réparation de ces chaudières restent à 10 %.
L’attestation TVA simplifiée est-elle encore obligatoire ?
Non. La loi de finances pour 2025 a remplacé l’attestation, normale ou simplifiée, par une certification du client écrite sur le devis ou la facture. Les modèles de mention sont publiés au BOFIP sous la référence BOI-LETTRE-000280. Un ancien formulaire 1300-SD ou 1301-SD reste admis s’il contient tous les éléments exigés.
Faut-il la mention pour un petit dépannage ?
Pour des travaux de réparation et d’entretien de moins de 1 000 € TTC, la mention de certification n’est pas exigée. Le devis ou la facture doit alors indiquer le nom et l’adresse du client et de l’immeuble, la nature des travaux et le fait que l’immeuble est achevé depuis plus de deux ans.
Le client a acheté le matériel : quel taux ?
Le matériel que le client achète lui-même reste à 20 %, puisqu’il le paie à son vendeur. Seule la main-d’œuvre de pose facturée par l’artisan peut bénéficier du taux réduit si les conditions sont réunies. Les frais de déplacement facturés seuls, sans travaux, sont à 20 % ; compris dans des travaux éligibles, ils suivent le taux réduit.
Que se passe-t-il si la certification manque ?
Le taux normal de 20 % s’applique alors à l’ensemble des prestations, comme si les conditions du taux réduit n’étaient pas remplies. C’est aussi le cas si les informations sont incomplètes ou si l’entreprise n’a pas conservé le document. Si le client a donné des mentions inexactes, il est solidairement tenu du complément de taxe.